


توزیع نرمال یک و چند متغیره – مفاهیم و کاربردها
در نظریه آمار و احتمال، توزیع نرمال (Normal Distribution) یکی از مهمترین توزیعهای آماری است. البته به این توزیع گاهی «توزیع گاوسی» (Gaussian Distribution) یا توزیع «گاوس-لاپلاس» (Laplace-Gauss) گفته میشود. از آنجایی که این توزیع دارای منحنی به شکل زنگ است، گاهی به آن «منحنی زنگی شکل» (Bell Curve) نیز گفته میشود.
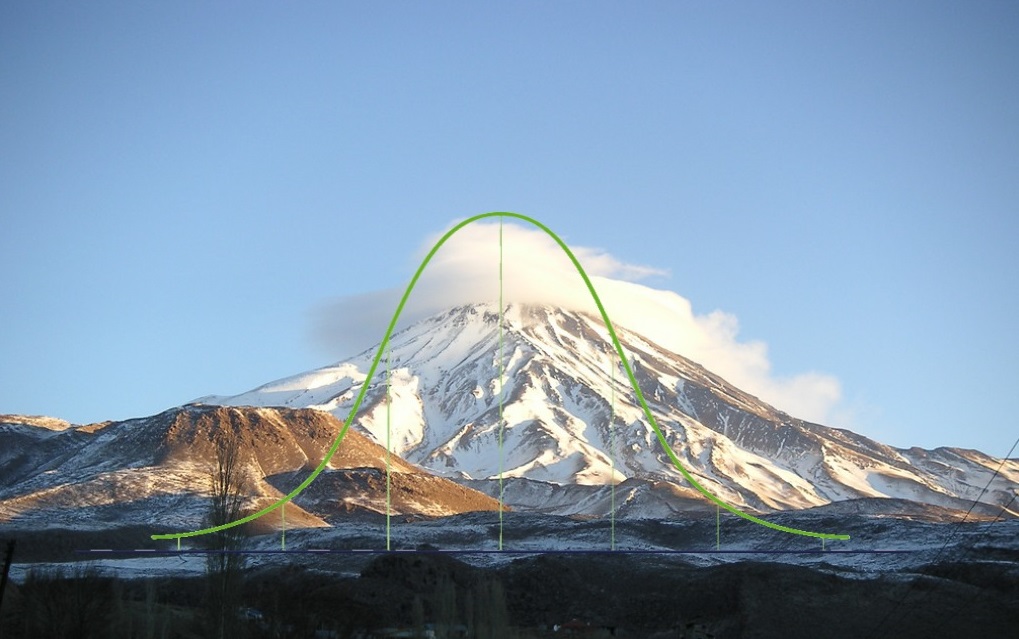


قواعد حاکم بر بیشتر پدیدههای تصادفی در زندگی از توزیع نرمال پیروی میکنند و از طرف دیگر طبق قضیه «قضیه حد مرکزی» (Central Limit Theorem) میتوان توزیع تقریبی پدیدههای دیگر را نیز نرمال تصور کرد. به همین علت کاربرد این توزیع در همه زمینهها از جامعه شناسی تا پزشکی و مهندسی گسترده است.
توزیع نرمال و متغیر تصادفی نرمال
اهمیت و کاربرد توزیع نرمال به علت «قضیه حد مرکزی» (Central Limit Theorem) است. این قضیه بیان میدارد که برای متغیرهای تصادفی که دارای واریانس متناهی هستند، میانگینهای نمونههای تصادفی متغیرهای تصادفی همتوزیع و مستقل (iid) به توزیع نرمال میل خواهند کرد. به همین علت است که توزیع بیشتر کمیتهای فیزیکی که به صورت جمع چندین فرآیند مستقل بدست میآیند، (مثلا خطای اندازهگیری) نرمال فرض میشود.
به همین ترتیب بسیاری از روشهای دیگر مانند برازش پارامترها به کمک کمترین مربعات زمانی به کار میروند که توزیع دادهها نرمال باشد. این دلایل، اهمیت توزیع نرمال را در تحلیل دادهها مشخص میکند.
در سال 1809، «کارل گووس» (Carl Gauss)، فیزیکدان، ریاضیدان و دانشمند آلمانی، به بررسی پدیدههایی پرداخت که تابع احتمال آنها به صورت زنگی شکل بود. او در دستنوشتهاش با عنوان «نظریه حرکت اجرام آسمانی در بخشهای مخروطی خورشید» (Theoria motus corporum coelestium in sectionibus conicis solem ambientium) به بررسی میزان خطا، «روش کمترین مربعات» (Least Square method)، «بیشینه درستنمایی» (Maximum Likelihood) و «توزیع نرمال» (Normal Distribution) پرداخت.
تابع چگالی احتمال توزیع نرمال
پارامترهای چگالی احتمال برای توزیع نرمال «میانگین» () و «انحراف استاندارد» () است و فرم چگالی به صورت زیر نوشته میشود.
برای چنین متغیر تصادفی مینویسیم و میخوانیم X دارای توزیع نرمال با پارامترهای و است.
گاهی به میانگین، پارامتر مرکزی و به انحراف استاندارد، پارامتر مقیاس گفته میشود زیرا اولی مرکز توزیع و دومی میزان پراکندگی را نشان میدهد.
نکته: در این توزیع، میانگین، میانه و نما با یکدیگر برابرند.

در تصویر بالا، منحنی چگالی احتمال متغیر تصادفی با توزیع نرمال با پارامترهای مختلف ترسیم شده است. همانطور که مشخص است پارامتر میانگین، مرکز ثقل منحنی و واریانس کشیدگی افقی منحنی را تعیین میکند. همانطور که مشخص است، تکیهگاه برای این متغیر تصادفی، اعداد حقیقی است.
مقدار چگالی احتمال برای این متغیر تصادفی را گاهی به صورت نشان میدهند. شکل توزیع تجمعی احتمال برای این متغیر تصادفی نیز در شکل زیر ترسیم شده است.

توزیع نرمال استاندارد
شاید سادهترین حالت برای تعیین پارامترهای توزیع نرمال، انتخاب صفر برای میانگین و ۱ برای واریانس باشد. به چنین توزیعی «نرمال استاندارد» (Standard Normal Distribution) گفته میشود.

به این ترتیب میتوان تابع احتمال را برای چنین متغیر تصادفی به صورت زیر نوشت:
در این حالت مینویسیم و میخوانیم، Z دارای توزیع نرمال استاندارد است.
نکته: عبارت تضمین میکند که سطح زیر منحنی برای این توزیع برابر با ۱ خواهد بود. عبارت در نمای عبارت نیز تضمین میکند که واریانس برابر با ۱ است. همچنین با توجه به عبارت در چگالی احتمال، مشخص میشود که این توزیع متقارن حول صفر است.
با توجه به نمودارهای قبلی و همچنین شکل تابع چگالی احتمال، مشخص است که حداکثر مقدار برای این توزیع در نقطه ۰ بدست میآید و مشخص است که مقدار تابع چگالی در این نقطه برابر با است. همچنین نقاط عطف برای این تابع در x=1 و x=-1 حاصل میشود.
به این ترتیب میتوان هر توزیع نرمال را براساس توزیع نرمال استاندارد بازنویسی کرد. همچنین محاسبه احتمال برای یک توزیع نرمال، براساس تابع توزیع تجمعی نرمال استاندارد قابل صورت میپذیرد. شکل این رابطه در زیر قابل مشاهده است:
مشخص است که رابطه بین متغیر تصادفی X و Z در این حالت به صورت یا نوشته میشود.
تابع توزیع تجمعی (Cumulative Distribution Function)
اگر Z دارای توزیع نرمال استاندارد باشد، تابع توزیع تجمعی آن را براساس انتگرال زیر میتوان محاسبه کرد.
$$\large {\displaystyle F_Z(z)=P(Z<z)=\Phi (z)={\frac {1}{\sqrt {2\pi }}}\int _{-\infty }^{z}e^{-t^{2}/2}\,dt}$$مطالب مجله فرادرس را در جستجوی گوگل سریعتر ببینید
با سلام اگر n برابر 30 باشد از z یا t استفاده میکنیم
سلام وقت بخیر
اگر به ما یه محدوده ای واسه x داده باشند چجوری باید از روی جدول توزیع نرمال به دست بیاریم این محدوده رو؟؟
مثلا x های بین ۷۵ تا ۹۰ رو چجوری از روی جدول توزیع نرمال این بازه رو به دست بیاریم؟
درود بر استاد گرامی
ممنون از پاسختون
و همچنین از مطالب مفید و ارزشمندی که ارایه میکنید
6.9 به نظر شما کدام یک از این نمودارها بیشتر شبیه توزیع نرمال است؟ استدلال خود را بیان کنید. الف. یک تاس شش وجهی یک میلیارد بار پرتاب می شود و از این یک میلیارد عدد حاصل برای ساخت نمودار استفاده می شود. ب. پنج تاس شش وجهی پرتاب می شود و میانگین عدد محاسبه می شود. این آزمایش یک میلیون بار تکرار می شود و از این یک میلیون میانگین بدست آمده برای ساخت نمودار استفاده می شود.
سلام دوست عزیز،
پیشنهاد می کنم که متن قضیه حد مرکزی و تعمیم آن — به زبان ساده را مطالعه کنید.
پیروز و موفق باشید.